Paragraaf 2. Weerstandsvermogen en risicobeheersing
Inleiding
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - InleidingOm te weten of en in hoeverre de gemeente financiële tegenvallers kan opvangen, is informatie over het weerstandsvermogen belangrijk. Deze tegenvallers kunnen incidenteel of structureel zijn, maar hebben altijd invloed op de financiële positie van de gemeente. Hoe hoog het weerstandsvermogen zou moeten zijn, is niet precies aan te geven. De benodigde omvang is afhankelijk van de financiële risico's die de gemeente loopt en de kans dat de risico's daadwerkelijk optreden. De flexibiliteit van de gemeentebegroting speelt een belangrijke rol bij de bepaling van het weerstandsvermogen: hoe snel kunnen tegenvallers worden opgevangen door ombuigingen van bestaand beleid, wel of niet in combinatie met belastingverhogingen. Ook de omvang van de vrij aanwendbare reserves is daarbij belangrijk. Vanuit het provinciaal toezicht zijn geen directe normen voor het weerstandsvermogen aangegeven. Wel wordt bewaakt dat de algemene reserve een bepaalde minimum omvang heeft. En er wordt gewerkt met signaalwaardes A, B en C, waarbij categorie A het minst risicovol is en categorie C het meest risicovol:
| Signaalwaarde A | Signaalwaarde B | Signaalwaarde C | |
| Weerstandsvermogen | > 1,0 | 0,8 - 1,0 | < 0,8 |
Begrippenkader
Het weerstandsvermogen is een kengetal, namelijk de verhouding tussen de direct beschikbare en benodigde weerstandscapaciteit:
Beschikbare weerstandscapaciteit
Weerstandsvermogen = -------------------------------------------
Benodigde weerstandscapaciteit
De beschikbare weerstandscapaciteit zijn de middelen en mogelijkheden die de gemeente heeft om niet-begrote kosten de dekken. De benodigde weerstandscapaciteit is het totaal van de financiële gevolgen van alle risico's waarvoor nog geen maatregelen zijn getroffen. Hierbij wordt gekeken naar de risico's die een belangrijke invloed kunnen hebben op de financiële positie. Voorbeelden van maatregelen zijn het instellen van voorzieningen, het afsluiten van verzekeringen of andere acties die het risico beperken.
Beleid
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - BeleidIn de Nota Risicomanagement & Weerstandsvermogen 2020-2024 staat het beleid over het meten en beoordelen van risico's. Ook staat in deze nota hoe de gemeente de beschikbare weerstandscapaciteit berekent en beoordeelt. Hierbij wordt gebruik gemaakt van een aantal bandbreedtes. Een nieuwe nota risicomanagement 2026-2030 is in voorbereiding. We bepalen het weerstandsvermogen van de gehele organisatie twee keer per jaar: bij het opstellen van de Programmabegroting en bij het opstellen van de Jaarverslaggeving.
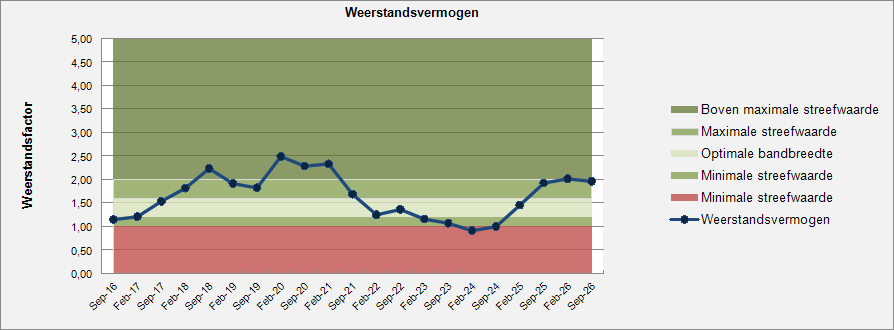
Risico's en reserves veranderen voortdurend en daarom is het weerstandsvermogen in deze paragraaf een momentopname. We werken met streefwaarden en bandbreedtes in plaats van met precieze getallen. Op dit moment gelden de volgende bandbreedtes voor het weerstandsvermogen:
Weerstands
vermogen |
Effect |
Maatregel |
|||
|---|---|---|---|---|---|
< 1,0 |
onder minimale streefwaarde |
College neemt maatregelen om binnen twee jaar > 1,0 te komen. Deze zijn gericht op het verlagen van de benodigde weerstandscapaciteit en/of het verhogen van de beschikbare weerstandscapaciteit. |
|||
1,0 – 1,2 |
minimale streefwaarde |
College maakt analyse en geeft de meerjarige verwachting aan. |
|||
1,2 – 1,6 |
optimale bandbreedte |
n.v.t. |
|||
1,6 – 2,0 |
maximale streefwaarde |
College maakt analyse en geeft de meerjarige verwachting aan. |
|||
> 2,0 |
boven maximale streefwaarde |
n.v.t. |
Beschikbare weerstandscapaciteit
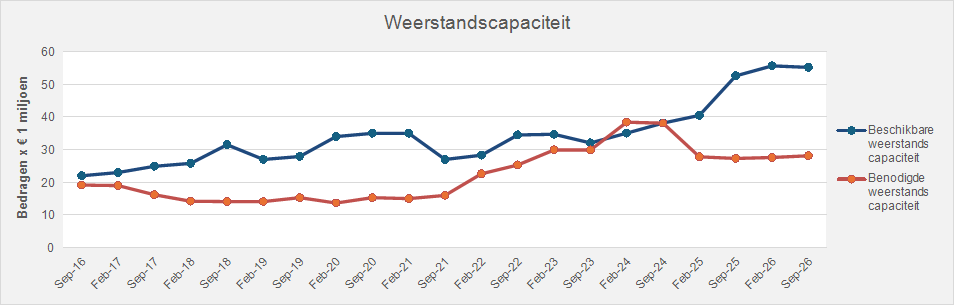
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - Beschikbare weerstandscapaciteitDe structurele weerstandscapaciteit laat zien hoeveel niet begrote kosten de gemeente kan dekken door structurele middelen vrij te maken. Een voorbeeld hiervan is het verhogen van de inkomsten, bijvoorbeeld door de belastingen te verhogen. De incidentele weerstandscapaciteit gaat over middelen die eenmalig beschikbaar zijn. In deze paragraaf kijken we alleen naar de incidentele weerstandscapaciteit van de gemeente. In de tabel hieronder staat een overzicht per periode van deze weerstandscapaciteit.
Toelichting op de tabel
Algemene reserves (1)
Voor de berekening van de weerstandscapaciteit worden alleen de vrij besteedbare reserves meegenomen. Dit zijn de algemene reserves. Bestemmingsreserves zijn geen vrij besteedbare reserves, omdat voor het wijzigen van de bestemming een raadsbesluit nodig is. Voorzieningen zijn niet vrij besteedbaar en horen daarom ook niet tot de weerstandscapaciteit.
Stille reserves (2)
Stille reserves zijn het verschil tussen de marktwaarde en de boekwaarde van de diverse bezittingen van de gemeente, bijvoorbeeld de gemeentelijk panden. De marktwaarde moet bekend zijn en de bezittingen moeten direct te verkopen of te verhandelen zijn. Dit is bij de gemeentelijke bezittingen bijna nooit het geval. Daarom staan de stille reserves als p.m. in de tabel.
bedragen x € 1.000 |
|||||
|---|---|---|---|---|---|
Weerstandscapaciteit |
Realisatie
ultimo
2023 |
Realisatie
ultimo
2024 |
Realisatie
ultimo
2025 |
Prognose
ultimo
2026 |
Begroting
ultimo
2027 |
Beschikbare weerstandscapaciteit |
|||||
1. Algemene reserves |
35.049 |
40.495 |
55.644 |
55.731 |
55.184 |
2. Stille reserves |
p.m. |
p.m. |
p.m. |
p.m. |
p.m. |
Beschikbare weerstandscapaciteit |
35.049 |
40.495 |
55.644 |
55.731 |
55.184 |
Benodigde weerstandscapaciteit |
38.400 |
27.800 |
27.600 |
28.119 |
28.119 |
Weerstandsratio |
0,91 |
1,46 |
2,02 |
1,98 |
1,96 |
Benodigde weerstandscapaciteit
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - Benodigde weerstandscapaciteitDe benodigde weerstandscapaciteit is gebaseerd op de financiële risico’s die de gemeente loopt. Om deze risico’s te analyseren, wordt tweemaal per jaar een inventarisatie uitgevoerd, waarbij de kans en de financiële impact van elk risico worden ingeschat. Met behulp van de Monte Carlo-methode, een breed geaccepteerde simulatie, wordt met 90% zekerheid berekend welk bedrag nodig is om de verwachte financiële risico’s die zich mogelijk na 2027 voordoen te kunnen opvangen. Voor de begroting van 2027 is dit bedrag vastgesteld op € 28,1 miljoen, terwijl de beschikbare capaciteit € 55,2 miljoen bedraagt, wat resulteert in een weerstandsfactor van 1,96.
Deze methode houdt rekening met het feit dat niet alle risico’s tegelijkertijd optreden, waardoor de benodigde buffer lager uitvalt dan de som van alle individuele risico’s. De berekeningen dienen als hulpmiddel om de financiële buffer te bepalen, maar zijn geen exacte wetenschap. Het is belangrijk om de weerstandsfactor in samenhang met andere financiële kengetallen te beoordelen, en niet als enige indicator van de financiële positie.
Het risicoprofiel is bepaald door te inventariseren welke risico's er bestaan en de financiële effecten in te schatten wanneer ze zich voordoen. Daarbij is voor de waarschijnlijkheid/kans gebruik gemaakt van de volgende indeling:
| Risicoscore | |
| Zeer onwaarschijnlijk | 10% |
| Enigszins onwaarschijnlijk | 30% |
| Niet waarschijnlijk en niet onwaarschijnlijk | 50% |
| Enigszins waarschijnlijk | 70% |
| Zeer waarschijnlijk | 100% |
Hieronder hebben wij 10 meest impactvolle risico’s inclusief de beheersmaatregelen opgenomen:
Nr. |
Risico |
Beheersmaatregel |
Risicoscore |
Benodigde capaciteit
(x €1.000) |
|---|---|---|---|---|
1 |
Onvoorziene risico’s grondexploitaties
Deze risico's betreffen de onzekerheid over de ingeschatte nog te maken kosten en de te verwachten opbrengsten (prijzen) van lopende grondexploitaties en het risico van de impact van mogelijke veranderde wetgeving op de grondexploitaties. |
Risico's worden gemonitord via projectmonitoring en projectcontrol.
Risico's met een grote kans van optreden en waarbij het financieel effect betrouwbaar kan worden ingeschat worden bij de actualisatie van de Meerjarenprognose Grondexploitatie (MPG) financieel verwerkt. |
Niet waarschijnlijk en niet onwaarschijnlijk |
17.936 |
2 |
Netcongestie
Beperkte netcapaciteit voor nieuwe nutsaansluitingen voor nieuwbouw, renovatie en/of verduurzaming. Hierdoor kan vertraging optreden. |
Intensief overleg met netbeheerder, projectontwikkelaars, woningstichting, provincie en regio over het nemen van maatregelen en ontwikkelen van bouwconcepten om de effecten te verkleinen. |
Zeer waarschijnlijk |
2.313 |
3 |
Bodemverontreiniging
Bodemverontreiniging voormalige stortplaatsen en bodemverontreiniging algemeen. Hierdoor kunnen effecten ontstaan op milieu en gezondheid. Daarnaast onvoorziene kosten en risico op vertraging in de uitvoering van projecten. |
In kaart brengen van risico's door als gemeente zelf actualiserende bodemonderzoeken uit te voeren en voor de overige locaties mee te gaan in het nazorgtraject vanuit de Provincie Gelderland.
Op basis hiervan op deze locaties maatregelen treffen en/of de locaties opnemen in het omgevingsplan. |
Enigszins waarschijnlijk |
1.236 |
4 |
Cyberaanvallen op de digitale omgeving
Dit betreft het risico dat de digitale omgeving van de gemeente van buitenaf wordt aangevallen waardoor systemen kunnen uitvallen en hersteloperaties benodigd zijn. |
We nemen passende maatregelen om een cyberaanval te voorkomen zoals wachtwoord beleid en authenticatiebeleid, netwerkmaatregelen, updates, continu monitoring, backups en voorlichting/bewustwording. Daarnaast wordt gewerkt aan de implementatie van NIS2, de aangescherpte Europese richtlijn voor cybersecurity. |
Niet waarschijnlijk en niet onwaarschijnlijk |
931 |
5 |
Jeugdhulp
De kosten voor jeugdhulp nemen toe en staan niet in verhouding met de rijksmiddelen. |
Uitvoering Lokaal Plan hervormingsagenda jeugd. |
Zeer waarschijnlijk |
892 |
6 |
WMO
De kosten voor WMO nemen toe door een stijging in de zorgvraag. Enerzijds door aanhoudende krapte op de woningmarkt, vooral voor aandachtsgroepen. Anderzijds door autonome ontwikkelingen, waaronder het langer zelfstandig thuiswonen en wijzigingen in rijksbeleid zoals huishoudelijke ondersteuning en inkomensafhankelijke eigen bijdrage. Hierdoor wordt er in toenemende mate gebruik gemaakt van regionaal georganiseerde voorzieningen als Veilig thuis, Maatschappelijke Opvang. |
De gemeente zet via de Omgevingsvisie, de Visie Sociaal Domein 2040 en AZWA in op het verminderen van woningmarktkrapte voor aandachtsgroepen, het versterken van preventie en het stimuleren van de beweging van zorg/ondersteuning naar de samenleving. Hiermee wordt beoogd de groei van de ondersteuningsvraag en de daarmee samenhangende kosten te beperken. |
Zeer waarschijnlijk |
668 |
7 |
Arbeidsmarktkrapte
Gebrek aan specialistische kennis en voldoende bezetting kan resulteren in hoge werkdruk, vertraging of stilstand/ uitstel van taken en projecten en/ of grondexploitaties. Ook is langdurige uitval van medewerkers een groeiend risico vanwege werkdruk die ontstaat door het niet in kunnen vullen van vacatures. Afgeleid risico hiervan is dat inhuur van ZZP'ers vanwege de strengere wetgeving DBA maar zeer beperkt een juridisch verantwoorde c.q. haalbare oplossing is. |
1. Bied continue training en opleiding aan (Barneveld Academie)
2. Beperken van inzetten van tijdelijke krachten (ZZP'ers) of consultants c.q. het overnemen van deze inhuurkrachten op een rechtstreeks arbeidscontract.
3. Strategische allianties vormen met detacheringsbureaus.
4. Samenwerking zoeken met onderwijs
5. Optimaliseren en digitaliseren van processen waar mogelijk
6. Focus op medewerkerstevredenheid om medewerkers te behouden
7. Benut waar het kan regionale samenwerking |
Zeer waarschijnlijk |
580 |
8 |
Stikstof
Als gevolg van stikstofwetgeving, jurisprudentie en de uitwerking van de Aanpak Veluwe bestaat het risico dat de gemeente in 2025 wordt geconfronteerd met aanvullende kosten buiten grondexploitaties, zoals extra onderzoeks- en advieskosten, juridische procedures, nadeelcompensatie of planschade, alsmede extra uitvoerings- en handhavingscapaciteit. |
Het risico wordt beperkt door vroegtijdige beoordeling van de effecten van stikstof bij plannen en vergunningen, uitvoering van relevante inspanningen binnen het Programma Waardevol Landelijk Gebied (o.a. ondernemingsplannen, emissiereductieplannen, aanpak ongebruikte milieuruimte), structurele afstemming met provincie en Omgevingsdienst. De gemeente heeft slechts een beperkte invloed op landelijke wetgeving. |
Zeer waarschijnlijk |
460 |
9 |
Loon- en prijsontwikkeling
Stijgende loon- en prijsontwikkelingen die onvoldoende worden gedekt uit de algemene uitkering |
Realistisch ramen van loon- en prijsstijgingen. |
Enigszins waarschijnlijk |
394 |
10 |
Financiële positie maatschappelijke partners
Door maatschappelijke ontwikkelingen en budgettaire krapte, kan de exploitatie van maatschappelijke partners onder druk komen te staan. |
Duidelijke afspraken maken over resultaten en de relatie tussen (prioritering van) doelen en beschikbare middelen.
Onderzoek doen naar de doelen en inrichting van het preventieve veld. |
Zeer waarschijnlijk |
348 |
Overige risico's
Dit betreft onder andere:
- Architectuur- en leverancierskeuzes
- Toerekening uren aan projecten
- Transformatieplannen zorgakkoord
- Fluctuatie algemene uitkering
- Crisis
- Ondermijning |
2.361 |
|||
28.119 |
Weerstandsvermogen
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - WeerstandsvermogenHet weerstandsvermogen is: € 55.184.000/ € 28.119.000 = 1,96
Hiermee is het weerstandsvermogen boven de optimale bandbreedte (1,2 - 1,6) en binnen de maximale streefwaarde. Bij de jaarverslaggeving 2025 was het weerstandsvermogen (met de toenmalige risico's) 2,02. De risico's zijn voor de programmabegroting 2027 geactualiseerd en daarmee komt het weerstandsvermogen nu op 1,96. We kunnen een nieuwe afweging over de streefwaarde van het weerstandsvermogen maken bij de nieuwe nota risicomanagement & weerstandsvermogen. Deze wordt op een later moment aan de raad voorgelegd.
Het weerstandsvermogen moet samen met de solvabiliteit en de netto schuldquote worden beoordeeld. De beschikbare weerstandscapaciteit (gelijk aan de algemene reserve) is onderdeel van de solvabiliteit. De beschikbare weerstandscapaciteit is niet direct een onderdeel van de netto schuldquote. Maar het besteden van middelen uit de algemene reserve kan wel leiden tot het aantrekken van nieuwe leningen en daarmee tot het stijgen van de netto schuldquote. De solvabiliteit bevindt zich boven de minimale streefwaarde (zie hierna). De netto schuldquote is al ruim boven de streefwaarde (zie hierna).
Balansprognose en financiële kengetallen
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - Balansprognose en financiële kengetallenOnderdeel van de meerjarenraming is het presenteren van een prognose van de begin- en eindbalans van het begrotingsjaar en de drie daaropvolgende jaren. Om meerdere jaren met elkaar te kunnen vergelijken, worden ook de realisatie van het voorgaande boekjaar en de prognose van het lopende boekjaar getoond. Zo geven we meer inzicht in de ontwikkeling van onder andere investeringen, het aanwenden van reserves en voorzieningen, en de financieringsbehoefte. Ook geeft dit informatie over de ontwikkeling van een aantal voorgeschreven kengetallen, zoals de netto schuldquote, de solvabiliteit en de grondexploitatie(quote). Daarnaast worden in dit onderdeel nog drie andere kengetallen opgenomen. Via het meerjarige verloop van de kengetallen, lichten we de ontwikkeling van de gemeentelijke financiële positie toe.
Hieronder tonen we eerst de balansprognose en lichten we de belangrijkste ontwikkelingen daarin toe. Daarna gaan we in op de kengetallen en lichten we de uitkomsten toe.
bedragen x € 1.000 |
||||||
|---|---|---|---|---|---|---|
Prognose meerjarenbalans |
Realisatie
Ultimo
2025 |
Prognose
Ultimo
2026 |
Begroting
Ultimo
2027 |
MJR
Ultimo
2028 |
MJR
Ultimo
2029 |
MJR
Ultimo
2030 |
Vaste activa |
||||||
Immateriële vaste activa |
2.787 |
2.787 |
2.787 |
2.787 |
2.787 |
2.787 |
Materiële vaste activa |
307.701 |
345.912 |
369.100 |
390.846 |
411.789 |
432.116 |
Financiële vaste activa |
14.765 |
16.215 |
15.915 |
15.615 |
15.315 |
15.015 |
Totaal vaste activa |
325.253 |
364.914 |
387.802 |
409.248 |
429.891 |
449.918 |
Vlottende activa |
||||||
Voorraden |
50.575 |
55.280 |
49.057 |
19.248 |
12.376 |
- 3.342 |
Vorderingen |
14.334 |
14.334 |
14.334 |
14.334 |
14.334 |
14.334 |
Liquide middelen |
349 |
350 |
350 |
350 |
350 |
350 |
Overlopende activa |
28.593 |
28.593 |
28.593 |
28.593 |
28.593 |
28.593 |
Totaal vlottende activa |
93.851 |
98.557 |
92.334 |
62.525 |
55.653 |
39.935 |
Totaal activa |
419.104 |
463.470 |
480.136 |
471.773 |
485.543 |
489.853 |
Vaste passiva |
||||||
Eigen vermogen |
||||||
Reserves |
127.530 |
134.974 |
135.426 |
136.734 |
138.632 |
140.630 |
Onverdeeld resultaat |
10.518 |
259 |
- 2.249 |
- 3.489 |
- 2.413 |
- 2.066 |
Vreemd vermogen |
||||||
Voorzieningen |
14.294 |
13.097 |
13.534 |
14.002 |
14.944 |
15.586 |
Langlopende schulden |
192.038 |
245.416 |
263.701 |
254.802 |
264.656 |
265.980 |
Totaal vaste passiva |
344.380 |
393.746 |
410.412 |
402.049 |
415.819 |
420.129 |
Vlottende passiva |
||||||
Kortlopende schulden |
30.787 |
25.787 |
25.787 |
25.787 |
25.787 |
25.787 |
Liquide middelen |
- |
- |
- |
- |
- |
- |
Overlopende passiva |
43.937 |
43.937 |
43.937 |
43.937 |
43.937 |
43.937 |
Totaal vlottende passiva |
74.724 |
69.724 |
69.724 |
69.724 |
69.724 |
69.724 |
- |
||||||
Totaal passiva |
419.104 |
463.470 |
480.136 |
471.773 |
485.543 |
489.853 |
Toelichting meerjarenbalans
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - Toelichting meerjarenbalansVoor het opstellen van de prognose van de meerjarenbalans zijn de volgende uitgangspunten gehanteerd:
- Materiële vaste activa: deze nemen toe door het onderhanden werk 2026 en voorgenomen investeringen en deze nemen af door toekomstige afschrijvingen
- Financiële vaste activa: deze zijn ingeschat op hoofdlijnen, op basis van gemaakte afspraken en historisch verloop van de portefeuille
- Voorraden: dit betreft de mutaties in de grondvoorraad op basis van de meest recente Meerjarenprognose Grondexploitaties (MPG)
- Reserves en voorzieningen: voor vaste en incidentele stortingen en onttrekkingen zijn nieuwe inschattingen gemaakt (details in Bijlage 1. Reserves en voorzieningen)
- Onverdeeld resultaat: deze zijn gelijk aan de exploitatiebegroting 2027 en de meerjarenraming 2028-2030
- Langlopende schulden: het verloop is gebaseerd op de huidige vaste leningenportefeuille en op een inschatting van aan te trekken nieuwe leningen (financieringsbehoefte)
- Kortlopende schulden: het verloop is gebaseerd op de huidige korte leningenportefeuille en op een inschatting van aan te trekken aanvullende kasgeldleningen; per boekjaar blijft het totale saldo binnen de kasgeldlimiet
Financiële kengetallen
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - Financiële kengetallenDe financiële kengetallen moeten niet los van elkaar worden beoordeeld. De uitkomst van een individuele ratio geeft beperkt inzicht. Daarom moet de hoogte en de ontwikkeling van de financiële kengetallen in samenhang worden bekeken. We tonen de zes meest belangrijke kengetallen. Deze zijn wettelijk voorgeschreven en worden ook door de toezichthouder (de provincie) gebruikt om de financiële positie van de gemeente te beoordelen. De waarden van de kengetallen zijn ingedeeld in drie categorieën, die aansluiten bij de landelijk afgesproken signaalwaardes. De signaalwaardes zijn A, B en C, waarbij categorie A het minst risicovol is en categorie C het meest risicovol.
| Signaalwaarde A | Signaalwaarde B | Signaalwaarde C | |
| Netto schuldquote | < 90% | 90 - 130% | > 130% |
| Netto schuldquote, gecorrigeerd voor verstrekte leningen | < 90% | 90 - 130% | > 130% |
| Solvabiliteitsratio | > 50% | 20 - 50% | < 20% |
| Kengetal grondexploitatie | < 20% | 20 - 35% | > 35% |
| Structurele exploitatieruimte | > 0% | 0% | < 0% |
| Belastingcapaciteit | < 95% | 95 - 105% | > 105% |
Ook door de ontwikkelingen op de geld- en kapitaalmarkt is het goed de financiële kengetallen in beeld te hebben. De ratio's zijn verhoudingsgetallen, die gebaseerd zijn op balans- en/of exploitatiecijfers. Samen met het weerstandsvermogen kunnen we een beeld vormen van hoe de gemeente er financieel voorstaat.
Weerbaarheid: kan de gemeente tegen een stootje?
De volgende vier kengetallen zeggen iets over hoe weerbaar de gemeente is:
Netto schuldquote: Het kengetal netto schuldquote geeft de verhouding weer tussen de netto schuldenlast en de totale (geraamde) baten van de gemeente. Het geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie. De netto schuldenlast is het totaal van de langlopende en kortlopende schulden, verminderd met het totaal van de langlopende (behalve de verstrekte leningen) en kortlopende vorderingen. Een verhouding van 100% betekent dat de netto schuldenlast even hoog is als de totale baten van de gemeente.
Netto schuldquote, gecorrigeerd voor verstrekte leningen: In de netto schuldenlast kunnen leningen zitten die de gemeente heeft afgesloten en vervolgens heeft doorgeleend aan bijvoorbeeld woningcorporaties. Omdat die woningcorporaties op hun beurt jaarlijks aflossen, dekt dit een deel van de rentelasten en de aflossingen in de exploitatie van de gemeente. Dit verlaagt de netto schuldquote. Om te kunnen zien wat het effect is van het doorlenen, is er het kengetal netto schuldquote, gecorrigeerd voor alle verstrekte leningen.
Solvabiliteit: Dit kengetal is het aandeel van het eigen vermogen in het totaal van het vermogen (balanstotaal). Het geeft aan in hoeverre de gemeente op de lange termijn aan de financiële verplichtingen kan voldoen.
Grondexploitatie: Het kengetal grondexploitatie geeft aan hoe groot de waarde van de grond (de grondpositie) is ten opzichte van de totale (geraamde) baten van de gemeente. Het laat zien hoeveel de opbrengsten van de grondexploitatie (op termijn) kunnen helpen bij het verlagen van de schuld.
Wendbaarheid: heeft de gemeente ruimte om bij te sturen:
De volgende twee kengetallen zeggen iets over hoe wendbaar de gemeente is:
Structurele exploitatieruimte: Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is. Eerst worden de structurele lasten van de structurele baten afgetrokken. Vervolgens worden structurele toevoegingen aan de reserves van de structurele onttrekkingen aan de reserves afgetrokken. Daarna worden beide uitkomsten bij elkaar opgeteld en dat getal wordt vergeleken met de totale (geraamde) baten van de gemeente zonder rekening te houden met de mutatie in de reserves. Een positief percentage betekent dat de structurele baten genoeg zijn om de structurele lasten de dekken.
Belastingcapaciteit: Het kengetal belastingcapaciteit laat zien hoeveel de belastingen verhoogd kunnen worden om in het begrotingsjaar financiële tegenvallers of hogere lasten door nieuw beleid op te vangen. Deze ruimte wordt vergeleken met landelijk gemiddelde tarieven voor woonlasten. Bij de belastingcapaciteit wordt gekeken naar de hoogte van de gemiddelde woonlasten voor OZB, rioolheffing en afvalstoffenheffing. De riool- en afvalstoffenheffing hoeven niet kostendekkend te zijn, maar mogen ook lager worden vastgesteld. Dan is er sprake van belastingcapaciteit die niet benut wordt.
Toelichting financiële kengetallen
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen en risicobeheersing - Toelichting financiële kengetallenDe kengetallen zijn berekend met gegevens uit de jaarverslaggeving 2025, het lopende (2026) en komende (2027) begrotingsjaar en de meerjarenraming 2028-2030.
1a. Netto schuldquote: De schuldquote stijgt met name door de stijging van de investeringen. Hierdoor stijgt de financieringsbehoefte en moeten meer leningen afgesloten worden. De prognosebalans laat dan ook een stijging zien van de langlopende en kortlopende leningen. De schuldquote stijgt de komende jaren tot boven de maximale streefwaarde van 130%, op basis van een investeringsplafond van € 35 miljoen per jaar. De ontwikkeling van de schuldquote en de solvabiliteit zullen we in de gaten blijven houden en meenemen bij nieuwe besluiten over investeringen (toekomstige MIP's en aparte investeringsbesluiten).
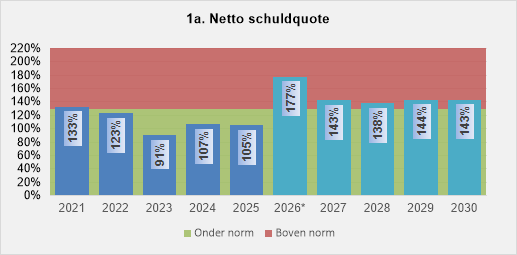
*De schuldquote voor 2026 komt uit de Programmabegroting 2026, waarin nog geen sprake was van een algeheel investeringsplafond.
1b. Netto schuldquote, gecorrigeerd voor alle verstrekte leningen: Dit kengetal laat zien wat het effect is als alle aan derden verstrekte leningen niet worden meegenomen. Bij dit kengetal zien we dezelfde trend als bij de netto schuldquote onder 1a.
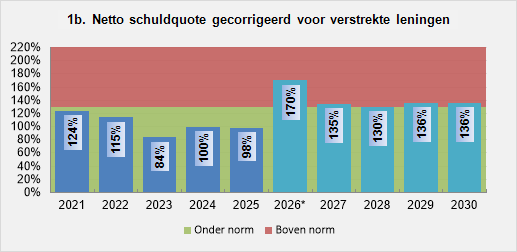
*De schuldquote voor 2026 komt uit de Programmabegroting 2026, waarin nog geen sprake was van een algeheel investeringsplafond.
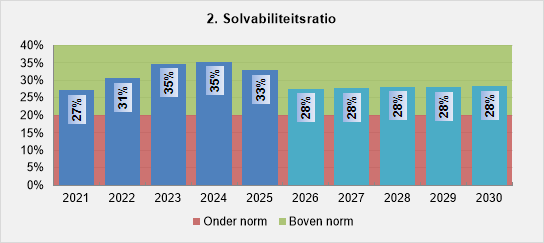
2. Solvabiliteit: De solvabiliteit daalt van 33% in 2025 (realisatie) naar 28% in de begroting 2027. Dit komt omdat het vreemd vermogen harder stijgt dan het eigen vermogen. En dat komt weer doordat er veel wordt geïnvesteerd. In de meerjarenraming blijft de waarde gemiddeld 28% door het investeringsplafond van € 35 miljoen per jaar. De waarden in de begroting 2027 en de meerjarenraming 2028-2030 zijn allemaal boven de minimale streefwaarde van 20%. De netto schuldquote stijgt de komende jaren wel naar boven de maximale streefwaarde (zie hiervoor). De netto schuldquote wordt bepaald door de omvang van de leningenportefeuille en de omvang van de begroting, terwijl de solvabiliteit wordt bepaald door het eigen vermogen en het totale vermogen. Daarom moeten we de ontwikkeling van onze reserves (het eigen vermogen) goed in de gaten houden. Grote bestedingen ten laste van reserves hebben dus ook invloed op dit kengetal.
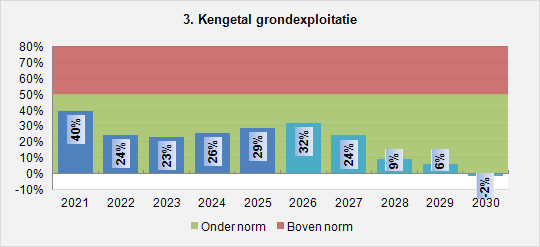
3. Grondexploitatie: Dit kengetal geeft aan hoe groot de waarde van de grond (de grondposities, wel of niet in exploitatie) is ten opzichte van de totale (geraamde) baten van de gemeente. Hiermee kan beoordeeld worden hoeveel de gemeente heeft geïnvesteerd in gronden en welke risico's de gemeente daarover loopt. Ook laat het de verwachting zien dat bij verkoop van de grond eventuele schulden kunnen worden afgelost. In het algemeen geldt: hoe lager het kengetal is, hoe lager de risico's zijn bij het terugverdienen van de investeringen in grond. Het kengetal laat eerst een stijging zien van 29% in 2025 (realisatie) naar 24% in de begroting 2027. Vervolgens zal dit kengetal sterk dalen naar 9% in 2028, 6% in 2029 en -2% in 2030. Dit komt omdat vanaf 2028 diverse voorraden bouwgrond in exploitatie zullen worden afgesloten.
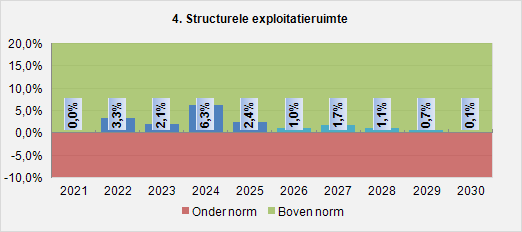
4. Structurele exploitatieruimte: Dit kengetal kan door de jaren heen variëren, afhankelijk van de structurele baten en lasten in die jaren. In principe is elke positieve uitkomst goed, maar een te hoog positief percentage kan een indicatie zijn van minder realistisch begroten. Voor 2027 wordt een waarde van 1,7% begroot, waarna deze zakt naar 1,1% in 2028, 0,7% in 2029 en 0,1% in 2030.
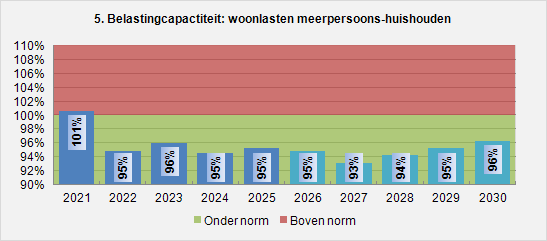
5. Belastingcapaciteit: De gemeentelijke belastingcapaciteit laat de ontwikkeling zien van de lokale belastingen en heffingen voor een gemiddeld gezin, vergeleken met de gemiddelde belastingdruk in Nederland. Bij een score onder de 100% is de belastingdruk in de gemeente lager dan gemiddeld in Nederland. In de begroting 2027 ligt het kengetal onder het landelijk gemiddelde. De stijgingen in de meerjarenraming laten de verwachting zien zonder rekening te houden met inflatie. Geraamde landelijke gemiddelden voor begrotingsjaar 2027 en verder zijn niet beschikbaar. De stijging voor 2027 is berekend door de gemiddelde stijging van de afgelopen 3 jaar te nemen. Vervolgens zijn 2028-2030 gelijk gehouden aan 2027.
Kengetallen |
Realisatie |
Begroting |
MJR |
||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
||
1a. Netto schuldquote |
132,5% |
123,1% |
90,5% |
106,8% |
105,3% |
177,5% |
142,5% |
138,0% |
143,6% |
143,3% |
|
1b. Netto schuldquote gecorr. voor alle verstrekte leningen |
124,0% |
114,5% |
83,9% |
99,5% |
98,4% |
170,1% |
134,7% |
130,4% |
136,1% |
135,9% |
|
2. Solvabiliteitsratio |
27,2% |
30,6% |
34,8% |
35,3% |
32,9% |
27,6% |
27,7% |
28,2% |
28,1% |
28,3% |
|
3. Grondexploitatie |
39,5% |
24,4% |
23,1% |
25,8% |
29,0% |
32,1% |
24,1% |
9,4% |
6,1% |
-1,6% |
|
4. Structurele exploitatieruimte |
3,3% |
2,1% |
6,3% |
2,4% |
1,0% |
1,7% |
1,1% |
0,7% |
0,1% |
||
5. Gemeentelijke belastingcapaciteit |
100,6% |
94,8% |
96,0% |
94,6% |
95,2% |
94,8% |
93,2% |
94,2% |
95,2% |
96,3% |
|