Paragraaf 4. Financiering
Inleiding
Terug naar navigatie - Paragraaf 4. Financiering - InleidingMet financiering bedoelen we het aantrekken van leningen. Dit doen we om het mogelijk te maken om investeringen of lasten te betalen. Als de inkomsten van de gemeente (uit de algemene uitkering en de belastingen) niet gelijklopen met de uitgaven, wordt bijvoorbeeld zogenaamd kort vreemd vermogen geleend. Dat worden kasgeldleningen genoemd en deze leningen hebben een looptijd korter dan of gelijk aan 1 jaar. Daarnaast leent de gemeente zogenaamd lang vreemd vermogen, meestal om langlopende investeringen te betalen. Dat zijn langlopende leningen met een looptijd langer dan 1 jaar.
Deze paragraaf beschrijft het beleid, de kansen en de risico's bij financiering. De basis voor het beleid is het treasurystatuut. Hierin heeft de gemeente de regels over treasury opgenomen. Deze regels zijn onder andere gebaseerd op de Wet Financiering Decentrale Overheden (Fido).
In de Wet Fido staan regels voor het beperken van het renterisico op de netto vlottende schuld (kasgeldlimiet) en op de vaste schuld (renterisiconorm). We lichten dit hieronder verder toe. Renterisico's kunnen ook met derivaten worden afgedekt, maar de gemeente Barneveld maakt daar geen gebruik van. Daarnaast kan sprake zijn van kredietrisico van aan derden verstrekte leningen.
Beleid
Terug naar navigatie - Paragraaf 4. Financiering - BeleidWij bepalen onze financieringsbehoefte zoveel mogelijk op basis van totaalfinanciering. Dat wil zeggen dat we kijken naar de totale geldbehoefte en dat we op basis daarvan leningen aantrekken of geld stallen bij de schatkist. De totale financieringsbehoefte wordt onder andere bepaald door de investeringen die op korte en lange termijn plaatsvinden.
Bij het financieringsbeleid hebben we de volgende doelstellingen:
- We zorgen op elk moment voor voldoende financiering op de korte en lange termijn, zodat we altijd aan onze betalingsverplichtingen kunnen voldoen;
- We beheersen de financiële risico's zoveel mogelijk, zoals het renterisico en het kredietrisico;
- We beperken de rentelasten van de leningen zoveel mogelijk;
- We houden de interne en externe verwerkingskosten zo laag mogelijk;
- We krijgen en houden toegang tot de financiële markten tegen acceptabele condities, zoals prijs en leveringssnelheid.
De gemeente heeft een klankbordgroep treasury, die periodiek de treasury activiteiten evalueert en verder ontwikkelt. Het bespreken van de financieringsbehoefte is een vast agendapunt.
Wij beheren de financiering van de gemeente als geheel. Daarom werken wij met een product 'treasury', waarop de kosten (rentelasten) en opbrengsten (rentebaten) worden begroot en geboekt. We gebruiken een gemiddeld rentepercentage over de leningenportefeuille om de rentelasten zo goed mogelijk te begroten. Hier trekken we de rentelasten vanaf die aan onder andere de grondexploitaties moeten worden doorberekend. Ook brengen we de ingeschatte rentebaten hierop in mindering. Als we het resterende bedrag aan rentekosten delen op de totale materiële vaste activa, dan krijgen we de zogenaamde omslagrente. Het BBV schrijft voor om deze rentekosten aan de taakvelden toe te rekenen.
Renteontwikkelingen
Terug naar navigatie - Paragraaf 4. Financiering - RenteontwikkelingenRentevisie
De Europese Centrale Bank (ECB) gebruikt rente als instrument om de inflatie op een acceptabel niveau te houden om economische groei te stimuleren. Dit wordt de beleidsrente genoemd. De hoogte van deze beleidsrente heeft invloed op de rente die de gemeente Barneveld moet betalen over kortlopende en langlopende leningen. En op de rente die de gemeente over het saldo op de schatkist ontvangt. De ECB heeft in 2026 de (beleids)rente lange tijd stabiel gehouden op 2,00%, vanaf juni verhoogd naar 2,25% en in september nogmaals naar 2,50%. Dat komt door de gestegen energieprijzen en hogere inflatie.
De langetermijnrente wordt vooral bepaald door vraag en aanbod van langlopend geld. Daarbij spelen de verwachtingen over economische groei, inflatie, het beleid van centrale banken en de staat van de overheidsfinanciën een belangrijke rol. Maar ook de geopolitieke situatie.
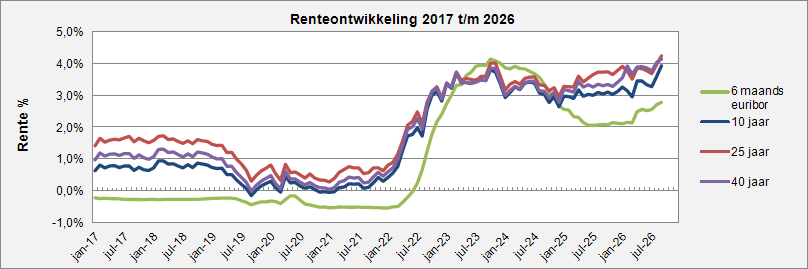
De grafiek Renteontwikkeling 2017 t/m 2026 laat de ontwikkeling van de 6-maands Euribor en een drietal lange rentes zien over een periode van tien jaar. Na een periode van lage rentestanden is de rente vanaf 2022 fors opgelopen. Na een pas op de plaats in 2025 zien we in het afgelopen jaar een licht oplopende trend.
Renteontwikkeling leningenportefeuille
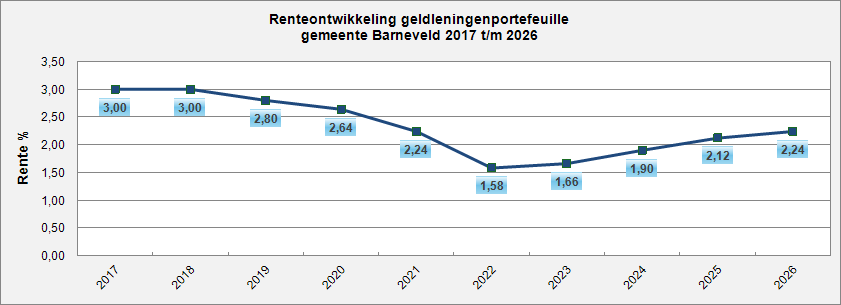
De algemene renteontwikkeling zien we ook terug in de gemiddelde rente die we over onze leningenportefeuille betalen. De rente daalde tot midden 2022 en stijgt sindsdien weer. Het gemiddeld gewogen rentepercentage voor 2026 is op dit moment 2,24% en daarmee terug op het niveau van 2021. Omdat de rentes in 2026 zijn gestegen, verwachten wij dat ook in 2027 het gemiddeld gewogen rentepercentage van onze leningenportefeuille verder zal stijgen. Dit is gebaseerd op de huidige leningenportefeuille en de nieuw aan te trekken leningen. Wij denken in 2027 voor ongeveer € 40 miljoen nieuwe leningen te gaan afsluiten. Hier zit ook herfinanciering bij van afgeloste leningen, zie ook de tabel Financieringsbehoefte. Verder hebben wij rekening gehouden met het aantrekken van een kasgeldlening van maximaal € 17 miljoen.
Renteschema
Terug naar navigatie - Paragraaf 4. Financiering - RenteschemaWe verantwoorden het begrote saldo van rentelasten en rentebaten op het taakveld Treasury. Naast rentelasten op onze leningenportefeuille, hebben we ook rentebaten op de leningen die we zelf hebben verstrekt en op het positieve saldo bij de schatkist. Dit renteresultaat moet aan de grondexploitaties en overige taakvelden worden toegerekend om een goed beeld te krijgen van de totale kosten van de overige taakvelden. Dit wordt de renteomslag genoemd. Het renteschema laat zien hoe deze door- en toerekening gebeurt, voor de actuele begroting (voorcalculatie) en voor de rekening (nacalculatie). In de programmabegroting nemen we de voorcalculatie op. De renteomslag wordt uitgedrukt in een omslagrentepercentage, dat als volgt wordt berekend: het begrote saldo van rentelasten en rentebaten wordt gedeeld door de begrote boekwaarde per 1 januari van de vaste activa die bij de taakvelden horen en de voorraad gronden (vlottende activa). Voor 2027 komen we op een omslagrentepercentage van 1,50%.
bedragen x € 1.000 |
||||
|---|---|---|---|---|
Renteschema |
Begroting
2027 |
|||
a. Externe rentelasten over de korte en lange financiering |
(+) |
7.121 |
||
b. Externe rentebaten (idem) |
(-) |
343 |
||
Saldo rentelasten en rentebaten |
6.779 |
|||
- |
||||
c1. Rente die aan de facilitaire grondexploitaties (kostenverhaal)
moet worden doorberekend |
(-) |
- |
||
c2. Rente van projectfinanciering die aan het betreffende
taakveld moet worden toegerekend |
(-) |
- |
||
c3. Rentebaat van doorverstrekte leningen indien daar een
specifieke lening voor is aangetrokken (=projectfinanciering),
die aan het betreffende taakveld moet worden toegerekend |
(+) |
- |
||
- |
||||
Aan taakvelden toe te rekenen externe rente |
6.779 |
|||
d1. Rente over eigen vermogen |
(+) |
- |
||
d2. Rente over voorzieningen |
(+) |
- |
||
Totaal aan taakvelden toe te rekenen rente |
6.779 |
|||
e. Aan taakvelden toegerekende rente (renteomslag) |
(-) |
6.309 |
||
f. Renteresultaat op het taakveld treasury |
- 469 |
Financieringsbehoefte
Terug naar navigatie - Paragraaf 4. Financiering - Financieringsbehoeftebedragen x € 1.000 |
||
|---|---|---|
Financieringsbehoefte |
Begroting 2027 |
|
Stand van de opgenomen leningen per 1 jan. |
245.416 |
|
Aflossingen in de loop van het jaar |
21.661 |
|
Aan te trekken nieuwe leningen |
39.946 |
|
Stand van de opgenomen leningen per 31 dec. |
263.701 |
Renterisiconorm
Terug naar navigatie - Paragraaf 4. Financiering - RenterisiconormRenterisiconorm
Het doel van de renterisiconorm is dat gemeenten hun leningenportefeuille op zo'n manier samenstellen, dat de renterisico's gelijkmatig over de jaren worden gespreid. Bij herfinanciering en renteherziening van geldleningen speelt namelijk het risico van hogere rente. De renterisiconorm wordt berekend door een vastgesteld percentage (op dit moment 20%) te delen op de totale begroting (= totale lasten, inclusief stortingen in reserves). Het volume van de jaarlijks verplichte aflossingen en renteherzieningen moet binnen de norm blijven. De renterisiconorm bedraagt in 2027 € 41,6 miljoen, ruim boven de begrote aflossingen van € 21,7 miljoen. Ook in de meerjarenraming blijven we ruim binnen de voor die jaren berekende norm. Bij de begrote aflossingen houden we rekening met de aflossingen op de bestaande leningen en de aflossingen op nieuw af te sluiten leningen.
Wij kunnen ons renterisico sturen door bijvoorbeeld leningen met een langere (rente)looptijd af te sluiten. De mogelijkheden hiervoor hangen af van hoe lang onze financieringsbehoefte is, maar ook van de actuele rente.
bedragen x € 1.000 |
||||
|---|---|---|---|---|
Renterisico |
Begroting 2027 |
MJR
2028 |
MJR
2029 |
MJR
2030 |
Renterisico op vaste schulden |
||||
Renteherziening o/g |
- |
- |
- |
- |
Renteherziening u/g |
- |
- |
- |
- |
Netto saldo herziening |
- |
- |
- |
- |
Aflossingen |
21.661 |
23.473 |
23.619 |
25.105 |
Renterisico vaste schulden |
21.661 |
23.473 |
23.619 |
25.105 |
Toegestane renterisiconorm |
||||
Omvang begroting (= grondslag) |
208.056 |
206.109 |
202.448 |
204.486 |
Renterisiconorm (in % van de grondslag) |
20,0% |
20,0% |
20,0% |
20,0% |
Minimumbedrag (wettelijk bepaald) |
2.500 |
2.500 |
2.500 |
2.500 |
Toegestane renterisiconorm |
41.611 |
41.222 |
40.490 |
40.897 |
Toets renterisiconorm |
||||
Onderschrijding renterisiconorm |
19.951 |
17.749 |
16.871 |
15.792 |
Overschrijding renterisiconorm |
Kasgeldlimiet
Terug naar navigatie - Paragraaf 4. Financiering - KasgeldlimietHet doel van de kasgeldlimiet is om de directe gevolgen van een snelle rentestijging te beperken. Deze norm bepaalt welk deel van onze financieringsbehoefte we maximaal met kort geld (looptijd < 1 jaar) mogen financieren. Hiermee worden de renterisico's op de korte termijn zoveel mogelijk beperkt. De kasgeldlimiet wordt berekend door een vastgesteld percentage (op dit moment 8,5%) te delen op de totale begroting (= totale lasten, inclusief stortingen in reserves). Het volume van de kortlopende leningen mag niet meer dan twee kwartalen op rij hoger zijn dan deze limiet. Als dat wel gebeurt, dan moet de gemeente een plan maken om weer binnen de limiet te komen. Dat kan bijvoorbeeld door kortlopende leningen om te zetten in langlopende leningen. Door de vast rente op dit soort leningen wordt het renterisico beperkt.
De tabel hieronder laat de berekende kasgeldlimiet voor 2027 en de jaren erna zien. We verwachten dat de gemeente in 2027 binnen de kasgeldlimiet blijft en benutten deze zo optimaal mogelijk. Op dit moment is de rente op kortlopende leningen namelijk vrijwel altijd lager dan die op langlopende leningen. Gedurende het jaar verwachten wij wel schommelingen in de stand. Dit heeft onder andere te maken met de onvermijdbare ongelijke verdeling over het jaar van betalingen en ontvangsten.
bedragen x € 1.000 |
||||
|---|---|---|---|---|
Kasgeldlimiet |
Begroting 2027 |
MJR
2028 |
MJR
2029 |
MJR
2030 |
Toegestane kasgeldlimiet |
||||
Omvang begroting (=grondslag) |
208.056 |
206.109 |
202.448 |
204.486 |
Kasgeldlimiet (in % van de grondslag) |
8,5% |
8,5% |
8,5% |
8,5% |
Toegestane kasgeldlimiet |
17.685 |
17.519 |
17.208 |
17.381 |
Garantieverplichtingen
Terug naar navigatie - Paragraaf 4. Financiering - GarantieverplichtingenDe gemeente verstrekt in principe geen garanties, tenzij de gemeenteraad besluit om hiervan af te wijken. Dit kan zij doen om een publiek doel te dienen, waarbij aan voorwaarden moet worden voldaan. Dit staat beschreven in het Treasurystatuut 2025.
Ontwikkeling garantstellingen
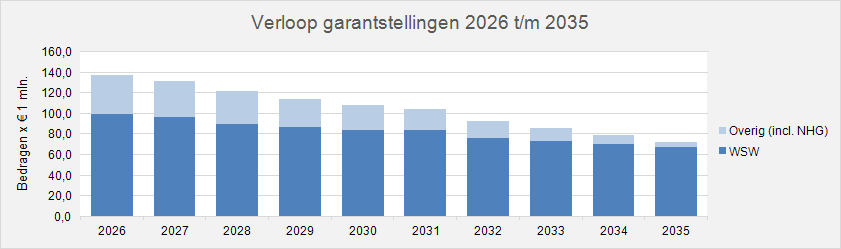
Begin 2026 stond de gemeente garant voor een bedrag van ongeveer € 144 miljoen. Voor 2027 verwachten we een daling, omdat er wordt afgelost op de leningen waarvoor we garant staan. Hierbij is geen rekening gehouden met eventueel nieuw te verstrekken garanties.
Waarborgfonds Sociale Woningbouw
Het Waarborgfonds Sociale Woningbouw is een onafhankelijke organisatie die ervoor zorgt dat woningbouwcorporaties tegen gunstige rentetarieven geld kunnen lenen. Dit doet zij door garanties te verstrekken aan de financiers van de woningcorporaties. Bij een eventuele claim door deze financiers op het fonds, zullen de gemeente en het Rijk als derde worden aangesproken. Als eerste wordt de woningbouwcorporatie aangesproken en als tweede de borgstellingsreserve van het fonds.
Overige garantstellingen
Het bedrag 'Overig' in onderstaande grafiek bevat garantstellingen voor overige leningen en voor woninghypotheken afgesloten met Nationale Hypotheek Garantie (NHG) . Voor deze laatste categorie staat de gemeente 50% garant voor NHG-claims op woninghypotheken die in de gemeente tot 2011 zijn afgesloten. Voor woninghypotheken met NHG afgesloten vanaf 2011, staat het Rijk 100% garant.
Onderstaande grafiek laat voor de komende jaren het globale verloop van de garantstellingen zien. Het is een momentopname, omdat vooral vanuit het WSW er kans is dat nieuwe garanties worden afgegeven.